

 Cuenta Digital
 Tarjeta Digital
 Tarjeta Física
 Abono y retiro
 Educación financiera
 Transferencias al extranjero
 Pago de transporte
 Mis Ganancias
 Tutoriales
 Diccionario financiero
 Contact Center
7 tips para mejorar tu salud financiera
La salud financiera es el equilibrio entre lo que ganas, lo que gastas, lo que debes y lo que ahorras. En simple, la tienes cuando llegas a fin de mes sin angustia, puedes cubrir un imprevisto y avanzas hacia tus metas.
09/09/2026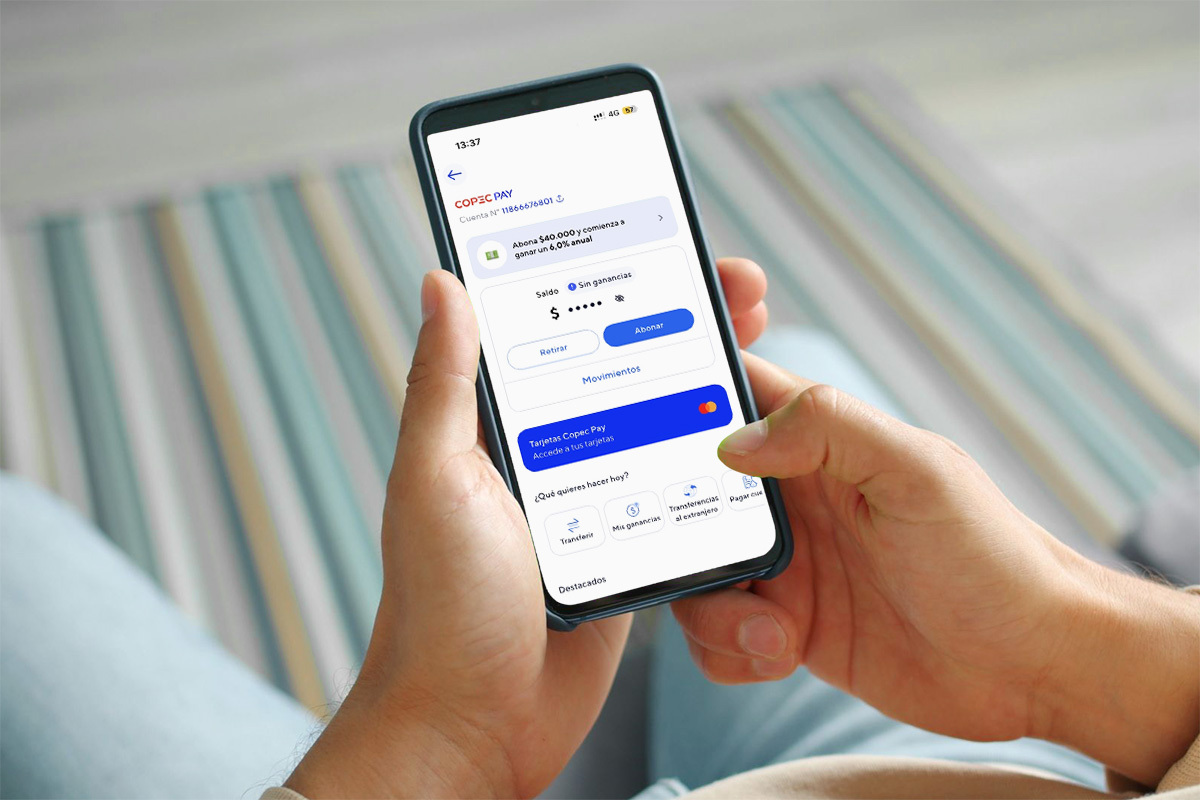


En la vida diaria de cualquier persona en Chile, eso se traduce en dormir tranquilo, decidir sin miedo y no depender del crédito para llegar a la próxima quincena. Cuidarla no requiere ser experto, solo seguir algunos hábitos concretos.
Y no estás solo si sientes que cuesta. Según la Encuesta Financiera de Hogares 2024 del Banco Central, el 51% de los hogares en Chile mantiene alguna deuda.
La CMF, por su parte, en su Informe de Endeudamiento 2025, muestra que el deudor típico destina un 11,9% de su ingreso al pago de deudas (mediana), y que un 6,1% de los deudores bancarios registra deuda impaga.
Son cifras que confirman algo: ordenar la plata es un desafío compartido, y tiene solución.
¿Qué es la salud financiera y por qué es importante?
Tener salud financiera no significa ganar mucho, significa manejar bien lo que tienes.
Una persona con finanzas sanas controla sus gastos, evita deudas que no puede pagar, ahorra aunque sea poco y guarda un colchón para emergencias. El beneficio va más allá del bolsillo: baja el estrés, mejora tus decisiones y te da libertad.
Aprender cómo tener salud financiera es un proceso, no un salto, y parte por hábitos simples y sostenidos. En la práctica, saber cómo tener salud financiera se resume en tres ideas: gastar menos de lo que ganas, evitar las deudas caras y guardar algo para después.
¿Cómo evaluar tu situación financiera actual?
Antes de mejorar, hay que diagnosticar. Hazte la pregunta sin rodeos: ¿cómo está tu salud financiera? La respuesta honesta es tu punto de partida.
Indicadores clave de salud financiera
Hay algunos indicadores de salud financiera que puedes revisar hoy mismo: qué parte de tu ingreso se va en deudas (idealmente bajo el 30%), si tienes un fondo de emergencia y si logras ahorrar cada mes.
Conocer tu capacidad de endeudamiento te ayuda a leer estos indicadores de salud financiera sin adivinar.
Un cálculo rápido: suma tus cuotas del mes y divídelas por tu ingreso; si el resultado pasa del 30%, frena antes de tomar nueva deuda.
Señales de alerta en tus finanzas
Pagar solo el mínimo de la tarjeta, usar un crédito para cubrir otro, no saber cuánto gastas o llegar al día 20 sin plata son avisos de que algo no anda bien.
Detectarlos a tiempo es media solución. Volver a preguntarte: ¿cómo está tu salud financiera? Cada cierto tiempo te mantiene al día.
7 hábitos para fortalecer tu salud financiera
Aquí lo practico: estos siete hábitos, aplicados con constancia, cambian el resultado de tu mes:
- Conoce tus gastos. Registra todo lo que gastas durante un mes. Apóyate en turegistro de gastos para ver a dónde va la plata, incluidos los gastos hormiga que suman sin que los notes.
- Arma un presupuesto. Reparte tu ingreso, por ejemplo, con la regla 50/30/20: 50% necesidades, 30% gustos, 20% ahorro y deudas. Un presupuesto simple te devuelve el control.
- Paga tus cuentas a tiempo. Evitas multas e intereses. Deja recordatorios y paga apenas te llega el sueldo.
- Evita el sobreendeudamiento. No comprometas más del 30% de tu ingreso en deudas. Antes de pedir un crédito, revisa si podrás pagarlo sin ahogarte.
- Crea un fondo de emergencia. Junta entre tres y seis meses de gastos en unfondo de emergencia. Es tu red ante lo inesperado. Si gastas $500.000 al mes, tu primera meta serían unos $1.500.000.
- Ahorra de forma constante. Aparta un monto apenas te pagan, antes de gastar. Un plan de ahorro con metas claras lo vuelve sostenible, y puedes repartirlo entre distintos tipos de ahorro según cada objetivo. Si ganas $600.000, apartar $60.000 es un 10% que casi no se siente.
- Usa el crédito con inteligencia. El crédito es una herramienta, no un ingreso extra. Guárdalo para lo planificado y págalo a tiempo.
¿Cómo usar responsablemente los productos financieros?
Los productos financieros ayudan cuando los entiendes bien.
Tarjetas de crédito y débito
La tarjeta de débito o de prepago gasta lo que ya tienes; la de crédito usa dinero prestado que devuelves con interés.
Paga siempre el total de la tarjeta de crédito, y no el mínimo, para no cargar con intereses altos que se acumulan mes a mes.
Si pagas solo el mínimo de una deuda grande, puedes terminar devolviendo bastante más de lo que gastaste.
Créditos y préstamos
Compara el CAE (costo anual equivalente), más allá de la cuota mensual.
Pide solo lo que puedas pagar y lee el contrato antes de firmar.
Un crédito bien usado ordena; uno mal usado, ahoga.
Herramientas digitales para gestionar mejor tu dinero
Aquí la tecnología te da una mano real para cuidar tus finanzas personales.
Apps de control de gastos
Una app que registra tus movimientos te muestra patrones sin que anotes nada, y te avisa de cada gasto apenas ocurre.
Con esa visibilidad, tus finanzas personales dejan de ser un misterio y empiezas a decidir con datos.
Aprender a administrar tu dinero con método, más algo de educación financiera, hace la diferencia.
Cómo Copec Pay apoya tu gestión financiera
Con Copec Pay controlas tus gastos desde la app Copec: cada movimiento queda en tu historial y recibes notificaciones de lo que pagas.
Con el Pago de Cuentas cancelas tus servicios y autopistas a tiempo desde el mismo lugar, lo que te ayuda a no atrasarte.
Y con el servicio Mis Ganancias, el saldo que mantienes en tu cuenta genera una rentabilidad diaria: un 6,0% anual para el saldo desde $40.000 y hasta $2.000.000, y un 4,0% sobre el excedente por sobre $2.000.000.
Así tu ahorro también rinde mientras sigue disponible, es decir, cuentas con una manera de ver en un mismo lugar lo que ves gastar, lo que pagas y lo que ahorras, lo que constituye la base de una buena salud financiera.
Empieza a cuidar tu salud financiera con Copec Pay
Mejorar tu salud financiera parte por tener tus números a la vista y herramientas simples para actuar. Copec Pay reúne el control de tus gastos, el pago de tus cuentas y el servicio Mis Ganancias en una sola app.
Regístrate gratis en Copec Pay y empieza a ordenar tus finanzas personales hoy.
Preguntas frecuentes sobre salud financiera
¿Cuánto dinero debo tener en mi fondo de emergencia?
Como referencia, entre tres y seis meses de tus gastos fijos. Si partes de cero, una primera meta de un mes ya te da respaldo.
¿Qué porcentaje de mis ingresos debo destinar al ahorro?
Una guía conocida es el 20% para ahorro y pago de deudas. Si hoy no alcanzas, empieza con lo que puedas; el hábito pesa más que el monto.
¿Cómo salir de deudas sin afectar mi historial crediticio?
Paga a tiempo lo que puedas, prioriza las deudas más caras y, si te complicas, habla con tu institución para repactar antes de caer en mora. Cumplir lo acordado, cuida tu historial.
¿Cuándo es recomendable usar una tarjeta de crédito?
Cuando puedes pagar el total al vencimiento y se trata de un gasto planificado. Como fuente de ingreso o para el día a día sin control, se vuelve una trampa.
¿Qué hacer si no puedo pagar mis cuentas a tiempo?
Contacta a la empresa o al banco antes del vencimiento para buscar una prórroga o repactación. Enfrentarlo temprano evita intereses y cargos mayores.
